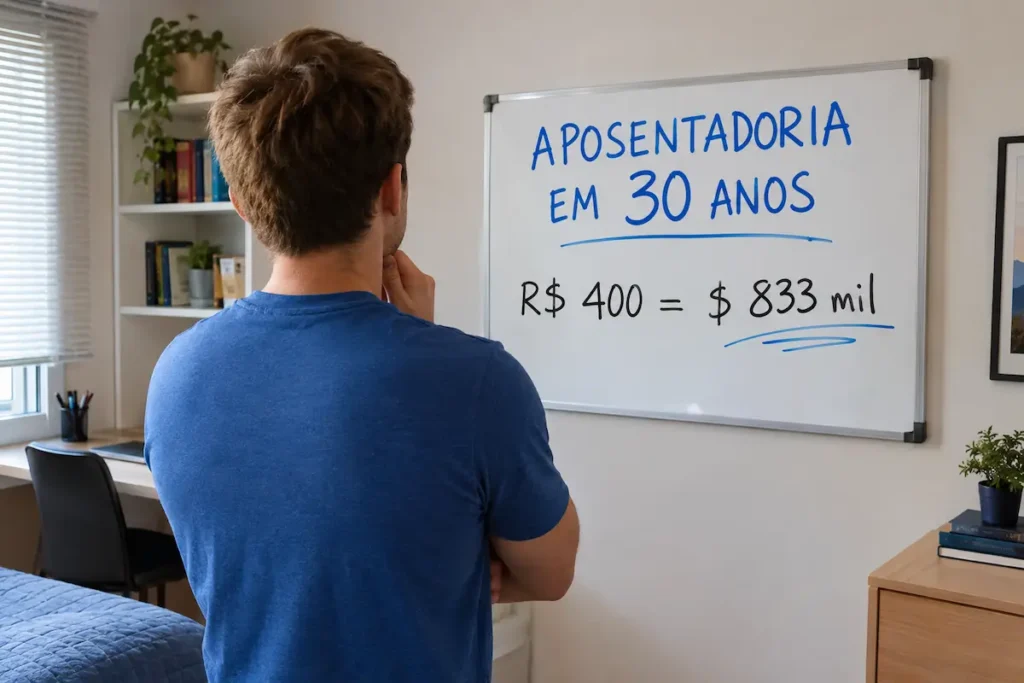
Planejar a aposentadoria com antecedência pode ajudar a construir uma reserva financeira para o futuro. Para quem pretende se aposentar dentro do período de 30 anos, os investimentos feitos regularmente podem formar um patrimônio ao longo do tempo, principalmente quando os rendimentos são reinvestidos.
O valor necessário por mês depende da capacidade financeira de cada pessoa e do rendimento obtido pela aplicação escolhida. Para entender melhor esse planejamento, continue a leitura!
Quanto guardar por mês?
O primeiro passo é definir uma quantia que possa ser investida todos os meses sem comprometer as despesas básicas. Quanto maior for o aporte e maior for o período de investimento, maior tende a ser o patrimônio acumulado, considerando uma rentabilidade positiva e a manutenção dos investimentos.
Em uma simulação com aplicação rendendo o equivalente a 100% do CDI (taxa usada como referência para vários investimentos de renda fixa no Brasil) durante 30 anos, os resultados podem ser observados da seguinte forma:
| Valor investido por mês | Patrimônio estimado após 30 anos |
|---|---|
| R$ 400 | Cerca de R$ 833 mil |
| R$ 700 | Cerca de R$ 1,47 milhão |
| R$ 1.200 | Cerca de R$ 2,5 milhões |
| R$ 2.000 | Cerca de R$ 4,16 milhões |
Os valores são apenas uma simulação. O CDI pode variar ao longo dos anos e a rentabilidade de uma aplicação não é garantida. Também é necessário considerar fatores como impostos, inflação e as condições do investimento escolhido.
A diferença entre os cenários mostra como os aportes mensais podem influenciar o patrimônio formado no longo prazo. Uma pessoa que começa com R$ 400, por exemplo, pode aumentar os aportes posteriormente conforme sua renda crescer.
Por que investir em vez de deixar o dinheiro parado?
O dinheiro que permanece sem rendimento tende a perder poder de compra ao longo do tempo por causa da inflação. Quando é aplicado em um investimento que oferece rentabilidade, existe a possibilidade de o valor crescer com os juros recebidos.
Em uma aplicação que acompanhe 100% do CDI, por exemplo, o dinheiro pode gerar rendimentos ao longo do período. Quando esses rendimentos permanecem investidos, eles também passam a participar da rentabilidade, contribuindo para o efeito dos juros compostos.
Por isso, o prazo de 30 anos pode fazer diferença. Além dos valores depositados pela própria pessoa, os rendimentos acumulados ao longo do período também participam da formação do patrimônio.
Principais dicas para começar a investir
Para quem ainda não investe ou pretende organizar uma estratégia de longo prazo, algumas medidas podem ajudar:
- Calcular os gastos mensais: listar despesas fixas e variáveis ajuda a identificar quanto pode ser separado todos os meses.
- Definir um valor para investir: mesmo uma quantia pequena pode ser usada para criar o hábito de investir regularmente.
- Separar o dinheiro assim que receber: programar o investimento pode evitar que o valor seja utilizado em outras despesas.
- Saiba onde está investindo: antes de aplicar o dinheiro, é importante pesquisar a instituição financeira e conhecer as condições oferecidas. A pessoa pode comparar opções considerando a confiabilidade da instituição, as características do investimento, a rentabilidade oferecida e a taxa de CDI usada como referência.
- Tratar o investimento como uma quantia de longo prazo: considerar esse dinheiro fora do orçamento disponível pode reduzir a tentação de resgatá-lo sem necessidade.
- Começar com pouco: quem ainda não consegue investir valores altos pode começar com uma quantia compatível com sua realidade.
- Aumentar os aportes com o tempo: reajustes de salário ou aumento da renda podem permitir que o valor investido mensalmente seja ampliado.
Dessa forma, a preparação para a aposentadoria pode ser construída gradualmente. O ponto principal é estabelecer um plano compatível com o orçamento e manter os aportes durante o período planejado.
Para acompanhar mais dicas sobre investimentos, planejamento e organização financeira, continue acompanhando o Blog Zé Finanças.